长春财富管理市场观察:从资产配置逻辑到家族传承的本地化实践
长春作为东北老工业基地的核心城市,其财富管理市场在过去五年经历了结构性变化。据吉林省统计局数据,2023年全省居民人均可支配收入突破3万元,长春市城镇居民人均可支配收入接近4.5万元,居民储蓄存款余额持续攀升。与之相伴的是,高净值人群对资产保值增值的需求从"单一存款"转向"多元配置",这为本地财富管理机构提出了更高的专业要求。泰通财富管理立足长春,结合区域经济特点,在资产配置服务、风险评估服务与家族财富传承等领域积累了可复用的实践经验。
一、长春财富管理的需求结构正在迁移
传统认知中,东北地区财富管理以"保守型储蓄"为主,但这一格局正在松动。根据中国证券投资基金业协会公开信息,截至2024年上半年,吉林省私募基金管理人数量稳步增长,备案产品类型从早期的固定收益类向混合类、权益类延伸。这一变化的背后,是长春企业家群体与专业技术人员对"投资理财咨询"的需求升级——他们不再满足于单一产品收益,而是关注组合的风险收益比。
从客户结构看,长春财富管理市场呈现"两头增长"特征:一端是制造业企业主的企业资产托管需求,另一端是退休高知群体的稳健型财富规划顾问服务。泰通财富管理在服务中发现,前者更关注资金流动性与税务合规,后者更看重本金安全与现金流安排,两类需求对机构的投研能力和产品筛选能力提出差异化要求。
二、资产配置服务的本地化逻辑
资产配置并非简单的产品堆砌,而是基于客户风险承受能力、资金期限与收益目标的系统性安排。以长春某汽车零部件企业主为例,其可投资资产约1200万元,其中60%集中于企业股权,流动性资产占比偏低。泰通财富管理团队在风险评估服务中识别出"集中度风险"与"期限错配"两大问题,随后通过固定收益产品构建流动性缓冲层,并引入公募基金组合分散行业敞口,最终将流动性资产比例提升至25%左右。这一案例说明,长春财富管理的核心不在于追逐高收益,而在于帮助客户建立与自身生命周期匹配的配置框架。
- 风险评估先行:通过问卷与访谈结合的方式,量化客户的风险偏好与损失承受阈值;
- 期限分层管理:将资金划分为应急层、稳健层与增值层,分别匹配不同流动性产品;
- 动态再平衡:每季度检视组合偏离度,避免单一资产权重过高。
三、家族财富传承与企业资产托管的衔接
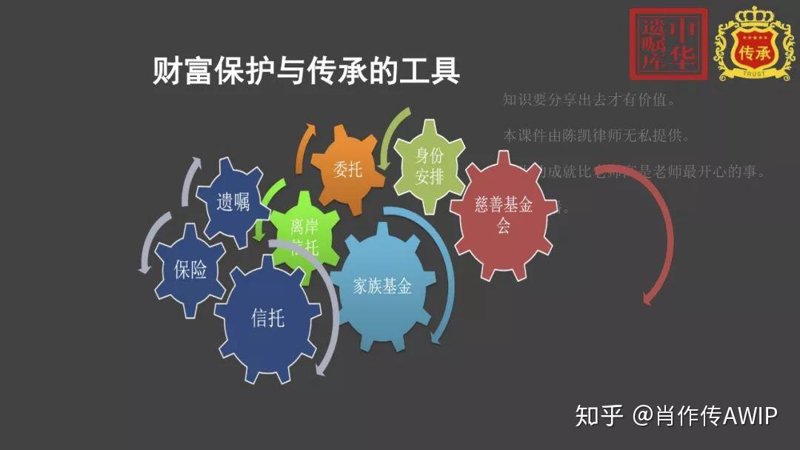
长春民营经济占比高,家族企业代际交接需求日益显现。据《中国家族企业传承报告》相关调研,超过六成家族企业尚未建立系统化的传承安排。泰通财富管理在实践中将家族财富传承与企业资产托管视为一体两面:一方面通过保险金信托、遗嘱信托等工具明确财富归属,另一方面协助企业梳理股权结构与现金流管理,降低家企混同带来的风险。对于有私募基金备案需求的客户,团队还会协同合规资源,确保产品架构符合监管要求。
值得强调的是,财富传承不是"一次性方案",而是伴随家庭结构变化持续调整的过程。长春财富管理机构的价值,在于以财富规划顾问的角色长期陪伴客户,而非停留在产品销售层面。
四、区域市场的挑战与专业应对
长春财富管理市场仍面临投研人才储备不足、客户教育周期较长等现实挑战。应对之道在于:一是加强与总部投研团队的联动,引入外部研究资源;二是通过投资者教育活动提升客户对净值化产品的认知;三是在固定收益产品筛选中坚持信用下沉审慎原则,避免为追求收益而忽视风险。泰通财富管理认为,只有把风险评估服务做扎实,资产配置服务才有可持续的基础。
总体来看,长春财富管理正从"产品销售导向"向"方案服务导向"过渡。对于本地机构而言,谁能更准确地理解区域客户的资产结构与传承诉求,谁就能在竞争中建立差异化优势。这既是市场机会,也是专业责任的起点。